在中国肉制品行业的版图上,双汇是一个绕不开的名字。从漯河肉联厂起步,到如今成为全球规模领先的肉类加工企业,双汇不仅开创了中国肉制品的现代化之路,更在食品销售领域构筑起难以复制的渠道壁垒。资本市场对这家“肉制品之王”的估值,却长期处于低调甚至被低估的状态。本文将从行业地位、销售网络、品牌价值与增长潜力四个维度,解析双汇为何堪称食品销售领域的“王中王”。
一、行业地位:从“中国第一”到“全球领先”
双汇的发展史,几乎就是中国肉制品工业的进化史。自上世纪90年代引入火腿肠生产线以来,双汇率先完成了肉制品的工业化、标准化生产,让“双汇王中王”成为一代消费者的集体记忆。此后,双汇通过横向并购与纵向整合,建立起涵盖饲料、养殖、屠宰、肉制品加工、冷链物流、终端销售的全产业链体系。2013年收购史密斯菲尔德后,双汇母公司万洲国际成为全球最大的猪肉食品企业,双汇由此站上世界舞台。
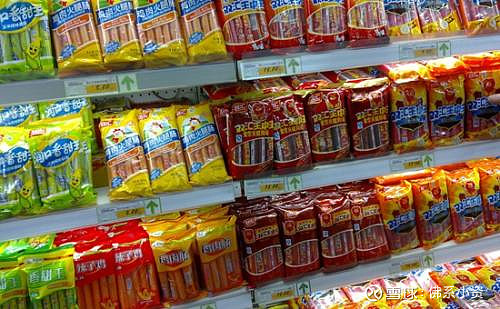
在国内市场,双汇的肉制品产销量连续多年位居行业第一,高温肉制品领域市占率超过60%,低温肉制品也在加速渗透。这种规模优势不仅带来成本端的议价能力,更在食品安全、产品研发、渠道覆盖上形成了中小企业难以逾越的护城河。
二、销售网络:百万终端背后的“隐形冠军”
如果说产品是双汇的骨肉,那么销售网络就是它的血脉。双汇在全国拥有超过100万个销售终端,覆盖商超、便利店、农贸市场、餐饮门店、学校机关食堂等多元场景,并下沉至县乡市场。这种“无处不在”的渠道渗透力,正是食品销售领域最稀缺的资源。
更值得关注的是双汇的渠道管理能力。通过“大商制+深度分销”模式,双汇将经销商网络与直营体系有机结合,既保证了市场覆盖的广度,又实现了终端动销的精细化管控。双汇加速数字化转型,上线供应链协同平台,推动订单、库存、物流的实时可视化,进一步提升了渠道效率。在预制菜、低温肉制品等新品类推广中,这套销售网络展现出极强的爆品打造能力——新品可以在一周内铺向全国核心终端,这是多数区域品牌难以企及的。
三、品牌价值:从“王中王”到多品牌矩阵
“双汇王中王”这句广告语,早已沉淀为国民级品牌资产。但双汇的品牌战略并未止步于单一爆品。通过主品牌“双汇”带动,企业构建起覆盖不同价格带与消费场景的品牌矩阵:高端低温肉制品“Smithfield”、中式酱卤品牌“双汇熟食”、餐饮供应链品牌“双汇餐饮”、休闲零食品牌“双汇零食”等。
在食品销售中,品牌信任是降低决策成本的关键。双汇多年来在食品安全上的投入——从检验检测中心到可追溯体系——为其品牌提供了坚实的信任背书。尤其在三四线市场及老年、家庭消费群体中,双汇的 brand trust 具有极强的复购拉动作用。这种品牌溢价与渠道流量的叠加,构成了双汇销售基本盘稳定的底层逻辑。
四、增长潜力:被低估的“第二曲线”
市场对双汇的担忧,往往集中于肉制品行业增速放缓与猪周期波动。但若跳出传统品类,双汇正在布局多条高成长赛道:
- 预制菜业务:依托屠宰与调味优势,双汇推出“筷乐星厨”等系列预制菜,借助现有冷链与终端网络快速铺市。预制菜行业正处于快速扩容期,双汇有望凭借供应链与渠道协同后来居上。
- 餐饮供应链:双汇餐饮系列聚焦B端,为连锁餐饮、团餐企业提供定制化肉制品解决方案,打开增量市场。
- 国际化协同:通过史密斯菲尔德导入全球优质肉类资源,双汇在高端肉制品与进口牛肉领域形成差异化竞争力。
从估值角度看,双汇发展当前市盈率远低于食品饮料行业平均水平,股息率却常年维持高位,呈现出典型的“低估值、高分红、稳增长”特征。随着预制菜等新业务放量,市场对其成长性的认知有望修正。
##
双汇的成功,本质上是将传统肉制品生意做成了现代化的食品销售平台。它用规模与效率定义了“肉制品之王”的行业地位,又用无处不在的销售网络与深入人心的品牌信任,证明了自己是食品销售领域真正的“王中王”。当市场目光追逐新兴消费品牌时,双汇这类拥有深厚渠道底盘与供应链韧性的龙头企业,其长期价值反而被低估。对于投资者与行业观察者而言,重新审视双汇的销售资产与增长潜力,或许正当时。